DEPREM AFETİ NEDENİYLE YAPILACAK BAĞIŞ VE
YARDIMLARIN VERGİSEL BOYUTU
Tarih: 13.02.2023
Sayı: 2023 / SİRKÜLER – 10
Konu: 6 Şubat 2023 tarihinde gerçekleşen deprem felaketleri nedeniyle yapılacak bağış ve yardımların gelir/kurumlar vergisi matrahlarının tespitinde dikkate alınabilmesi için göz önünde bulundurulması gereken hususlara ilişkin açıklamalarımızdır.
Değerli Müşterilerimiz;
6 Şubat 2023 tarihinde meydana gelen ve merkez üssü Kahramanmaraş ili olan depremler ülkemizde yasa neden olmuştur. Bu kapsamda ülkemizin tüm kişi ve kurumlarıyla başlatılan ve depremler sonrası genel hayatı olumsuz etkileyen şartların ortadan kaldırılması ve afetzede vatandaşlarımızın acil ihtiyaçlarının karşılanması için gelir ve kurumlar vergisi mükelleflerince ayni ve/veya nakdi bağış ve yardımlar yapılmaktadır.
Yapılmakta olan yardımların uygun şekilde belgelendirilmesi, vergi yasaları açısından gereklidir. Yapılan işlerin aciliyeti ve merkezinin tamamen insan hayatına dönük olması tabiidir.
Bilindiği üzere, Gelir Vergisi Kanunu’nun 89 uncu ve Kurumlar Vergisi Kanununun 10 uncu maddeleri hükmü uyarınca, Cumhurbaşkanınca başlatılan yardım kampanyalarına makbuz karşılığı yapılan ayni veya nakdi bağışların tamamı ilgili yıl vergi matrahlarının tespitinde indirim olarak dikkate alınabilmektedir.
3/2/2021 tarihinde yayımlanan 3483 sayılı Cumhurbaşkanı Kararı gereğince, bu tarihten itibaren ülkemizde meydana gelebilecek depremler sonrası zarar gören afetzedeler için Acil ve Afet Yönetimi ((AFAD) Başkanlığı koordinasyonunda yardım kampanyaları yürütülmektedir. Bu kapsamda, Kahramanmaraş ili merkezli olan depremler için AFAD Başkanlığı koordinasyonunda yardım kampanyası başlatılmıştır.
Ayrıca, Gelir ve Kurumlar Vergisi Kanunu hükümleri uyarınca, Türkiye Kızılay Derneği’ne yapılan nakdi bağışların tamamı da vergi matrahından indirilebilmektedir.
Nakdi Bağış ve Yardımlar
Depremlerden etkilenen afetzedeler için AFAD Başkanlığı’nca ilan edilen hesaplara yapılan nakdi bağış ve yardımların tamamı gelir ve kurumlar vergisi mükelleflerince indirim konusu yapılabilecektir. Aynı şekilde, Türk Kızılay’ınca ilan edilen hesaplara yapılan nakdi bağışların tamamı da indirime konu edilebilecektir. Bağışların indirilebilmesi için ödemeye ilişkin banka dekontları yeterli olacaktır.
Ayni Bağış ve Yardımlar
Depremler sonrası genel hayatı olumsuz etkileyen şartların ortadan kaldırılması için gelir ve kurumlar vergisi mükelleflerince, işletmelerinde mevcut olan ya da dışarıdan temin edilen ihtiyaç malzemeleri de ayni olarak bağışlanabilmektedir. Ayni bağışlar; AFAD başkanlığının kendisine yapılabileceği gibi AFAD’ın yönlendirdiği kamu kurum ve kuruluşlarına da yapılabilecektir. Bu kapsamda yapılan ayni bağışların tamamı, bağışa konu malların içeriğine ve ilgili kurumlarca teslim alındığına ilişkin belge düzenlenmesi kaydıyla, indirim konusu yapılabilecektir. Yine söz konusu kapsamda yapılan bağış ve yardımlarda KDV hesaplanmayacak ve bağışa konu mallara ilişkin yüklenilen KDV’ler de işletmeler tarafından indirim konusu yapılabilecektir.
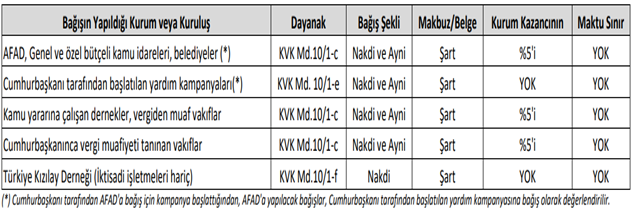
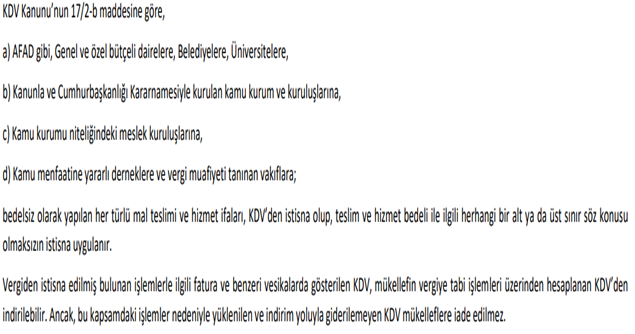
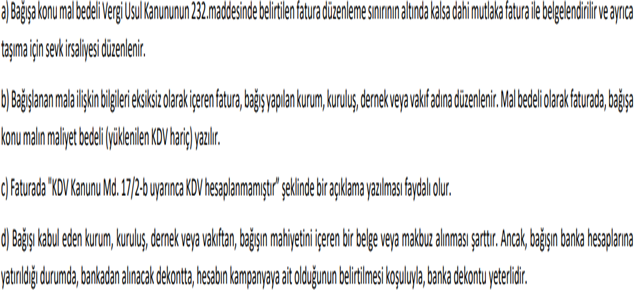
Bu nedenle, yapılacak ayni ve/veya nakdi yardımlar için;
büyük önem arz etmektedir.
Konuyu bir daha Kurumlar Vergisi, KDV, Belgelendirme, Kayıt Düzeni ve Beyan olarak özetleyecek olursak;

Saygılarımızla,
İTİMAT YEMİNLİ MALİ MÜŞAVİRLİK A.Ş.